韓国でスマホをかざす決済は、報じられているより通ります。そして通らないとき、原因が あなたのカードであることはほとんどありません。
報道されるのは韓国側の話です。Apple Payが上陸して3年半、Appleが公開している韓国の 対応カード発行会社は、いまも1社だけ。現代カードです。これは本物の問題で、ただし ここに住んで韓国のカードを持っている人の問題です。
あなたはその人ではありません。自国で発行されたカードをすでにWalletに入れて来ていて、 韓国のApple PayはAmerican Express、Mastercard、Visaを受け付けます。あなたの側は、 着く前にもう解決しています。
本当の制約は端末のほう
薄いのは、韓国側の非接触リーダーの数です。
世界がタッチしている規格、EMVコンタクトレスの端末普及率は、韓国で約10%。世界平均は 74%、シンガポール、オーストラリア、英国はいずれも90%超です。韓国のIT系メディアは この状態を「決済のガラパゴス」と呼んでいます。カード決済のインフラ自体は優秀なのに、 枝の伸びる方向が違った、という意味では的確な表現です。
理由は技術ではなく経緯です。韓国は独自のカード網を早くから作り込み、その次にQRコードと 独自のスマホ決済へ進みました。非接触リーダーを全店に入れようという共同の動きは、 同じ勢いにはなりませんでした。あなたの銀行への評価とは何の関係もありません。
確実にタッチできるところ
意図的に手当てされた場所が2つあり、これは覚えておく価値があります。
コレールは全国の駅で非接触リーダーの設置を完了し、T-moneyはソウルの市内バスに 導入しました。いちばん頻繁に使い、いちばん手間取りたくない交通が、解決済みの部分です。
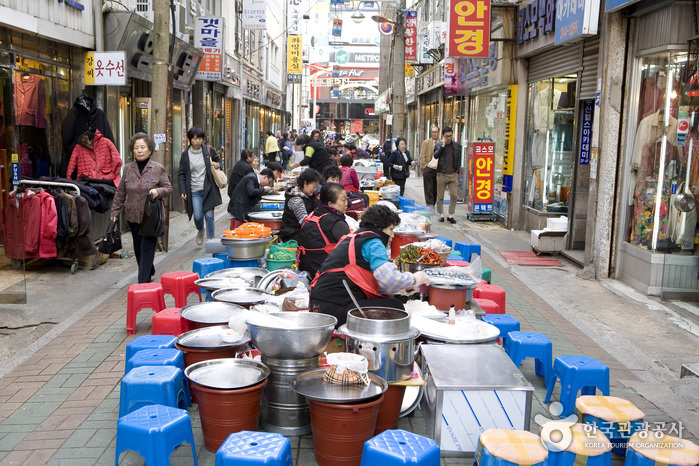
そのほかでは、大手チェーンとコンビニがいちばん当たりやすい。チェーンの看板から離れるほど 確率は落ちます。市場の屋台、個人の食堂、家族経営の店の古いレジ。韓国ではそれらは例外では なく、この国のいちばんうまい食事のかなりの部分です。
使えないウォレット
探すのをやめられるように、はっきり書いておきます。カカオペイ、ネイバーペイ、そして韓国の QR決済は、いずれも名義確認済みの韓国の銀行口座の上に乗っていて、口座開設には居住カードが 必要です。何に手が届いて何に届かないかはアプリ別のページに まとめてあり、これは確実に後者です。
つまり韓国のモバイル決済は二つに割れています。国内のウォレットは最初から閉じている。 そしてポケットの中の国際的なほうは、聞き取れる機械がある場所でなら普通に動きます。
何を持ち歩くか
持ってきた習慣を逆にしてください。現物のカードが主で、スマホが従です。
この一点で、摩擦のほとんどが消えます。スマホが届かない端末に、カードは届くからです。 韓国のサイトでは弾かれるのに店では普通に通る理由は カードのページに。こちらは逆向きの問題で、 出くわす頻度はもっと高めです。
交通用にT-moneyカードを足せば残りは埋まります。 交通のページには、iPhoneのWalletに交通カードを入れる モバイルT-moneyの話もあります。2026年3月から外国人向けの設定が用意されました。
そして市場の屋台のために、少しだけ現金を。多くはいりません。その割合がどれくらい小さいかは 1日の予算のページに、二重に手数料を払わず引き出す方法は ATMのページにあります。
韓国のApple Pay対応カード発行会社の数は、Appleが公開している韓国向けの対応カード発行会社 一覧を2026年9月14日に確認したもので、現代カード1社のみが挙げられ、American Express・ Mastercard・Visaのカードを追加できると記載されています。端末の普及率(韓国約10%、世界74%、 シンガポール・オーストラリア・英国90%超)、およびコレールの全国駅への設置完了とT-moneyの ソウル市内バス導入は、2025年7月29日付の韓国IT系メディアによる非接触決済市場の記事に よります。どのチェーンにリーダーがあるかは機械の更新とともに変わるので、傾向は長持ちすると 考えつつ、個々の店ではスマホをかざす前に端末を一瞥してください。