在韩国用手机刷,比新闻里说的要顺。而当它刷不过去时,原因几乎从来不是你的卡。
被报道的是韩国自己的故事:Apple Pay登陆三年半之后,苹果公布的韩国支持发卡机构名单上 仍然只有一个名字——现代卡。这是个真问题,但它属于住在这里、拿着韩国卡的人。
你不是那个人。你带着一张已经躺在钱包App里的本国卡来,而韩国的Apple Pay支持American Express、Mastercard和Visa。你这一侧,在落地之前就已经解决了。
真正的限制在收银台
薄的是韩国这边的非接触读卡器数量。
全世界都在刷的那套规格——EMV非接触——的终端普及率,在韩国约为10%。全球平均是 74%,新加坡、澳大利亚、英国都在90%以上。韩国的科技媒体把这种状态叫作「支付加拉帕 戈斯」。考虑到这个国家的刷卡基础设施本身相当优秀、只是长在了另一根枝上,这个说法算准确。
原因是历史的,不是技术的。韩国很早就把自己的刷卡体系做得很深,接着走向二维码和本土的手机 支付,而「把非接触读卡器装到每家店」的联合推动,从来没有攒起同样的势头。这跟你的银行好不好 没有半点关系。
哪里刷得稳
有两处是被有意解决掉的,值得记住。
Korail已在全国车站完成非接触读卡器的安装,T-money把它带上了首尔市内公交。你用得 最频繁、也最不想卡壳的交通,恰好是已经解决的那一块。
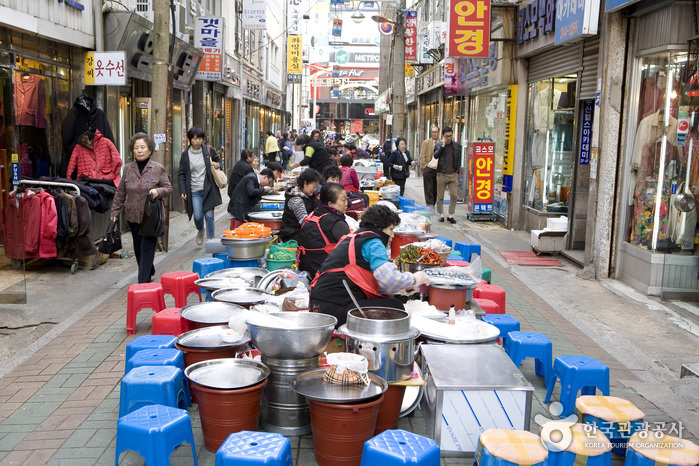
除此之外,大型连锁和便利店命中率最高。离连锁招牌越远,概率越低:市场摊位、个体小饭馆、 家族小店里的老收银机。在韩国这些不是边缘情况——这个国家最好吃的东西,有相当一部分就在那里。
用不了的那些钱包
明确写出来,省得你继续找。Kakao Pay、Naver Pay以及韩国的二维码支付,全都建立在实名认证的 韩国银行账户之上,而开户需要居留卡。游客够得着什么、够不着什么,写在 逐个App的那一页,这一类稳稳属于后者。
所以韩国的移动支付是劈成两半的:本地钱包从一开始就对你关着;而你口袋里那个国际的,在有机器 能听懂它的地方,一切正常。
该带什么
把你带来的习惯反过来:实体卡是主力,手机是便利。
只改这一点,摩擦就去掉了大半——因为手机够不到的那些终端,卡够得到。为什么同一张外国卡在 店里很顺、在韩国网站上却被拒,写在银行卡那一页, 那是反方向的问题,而且更常遇到。
再加一张交通用的T-money卡,剩下的就补齐了。交通那一页 还讲了把交通卡放进iPhone钱包的手机版T-money,从2026年3月起有了专为外国人准备的设置。
另外为市场摊位留一点现金。不用多:这一块占比有多小,看 每日预算那一页;怎么取现才不至于交两遍手续费,看 ATM那一页。
韩国Apple Pay发卡机构的数量出自苹果公布的韩国支持发卡机构名单,于2026年9月14日查阅,名单上 仅列出现代卡,并说明可添加American Express、Mastercard和Visa卡。终端普及率(韩国约10%、全球 74%、新加坡与澳大利亚与英国90%以上),以及Korail全国车站安装完成、T-money上线首尔公交, 出自2025年7月29日韩国科技媒体关于非接触支付市场的报道。哪些连锁有读卡器会随着机器更换而变, 所以请把趋势当作长期有效的,而对具体某家店,抬手之前先看一眼终端。